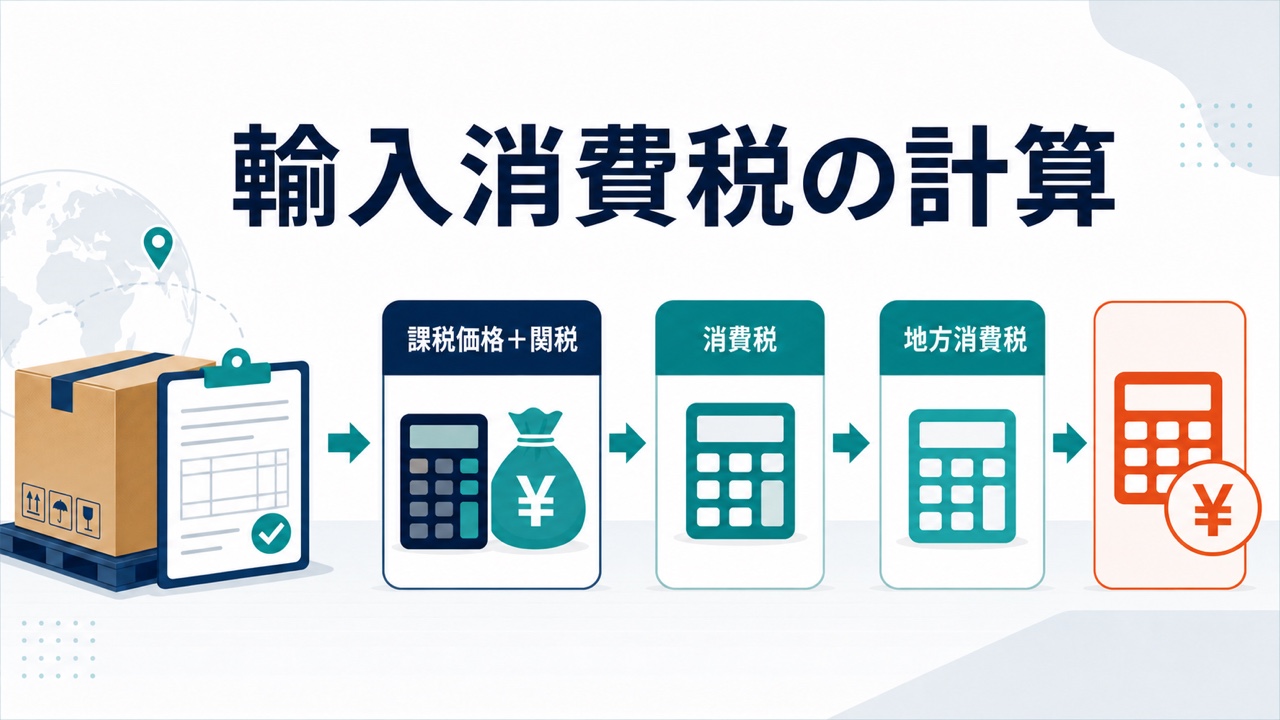
輸入消費税は、関税課税価格に関税額と個別消費税額を加えた金額を基礎に、国税分と地方消費税を順に計算します。ポイントは、品目欄ごとの計算と税目合計後の端数処理を混同しないことです。
この記事では、2026年7月1日現在の法令と税関の公式計算例に沿って、課税標準、標準税率・軽減税率、端数処理、地方消費税までを整理します。通関士試験では、式を丸暗記するのではなく「どの金額を、どの段階で丸めるか」を確認してください。
輸入消費税は4段階で計算する
輸入品は、原則として保税地域から引き取るときに消費税と地方消費税の対象になります。全体の順序は次のとおりです。
| 段階 | 計算 | 確認する端数 |
|---|---|---|
| 1 | 関税課税価格+関税額+消費税以外の個別消費税額 | 消費税の課税標準は1,000円未満切捨て |
| 2 | 課税標準×消費税率 | 標準7.8%、軽減6.24%を区分 |
| 3 | 消費税額×22÷78 | 地方消費税の計算では1円未満切捨て |
| 4 | 各欄を税目別に合計 | 消費税額・地方消費税額は各合計の100円未満切捨て |
「輸入消費税」は一般的な呼び方です。申告では、国税の消費税と地方消費税を分けて計算します。
消費税の課税標準に入る金額
基本式は課税価格・関税・個別消費税の合計
保税地域から引き取る課税貨物の課税標準は、次の式で整理できます。
消費税の課税標準=関税課税価格+関税額+消費税以外の個別消費税額
酒税、たばこ税などが課されない通常の設問なら、中心は「関税課税価格+関税額」です。無償で引き取る貨物でも、外国貨物の引取りとして課税対象になり得ます。
関税計算と消費税計算では丸める場所が違う
関税は、各欄の課税価格について1,000円未満を切り捨てて計算します。一方、消費税の課税標準には、税関の公式例のように端数処理前の関税課税価格と、その欄の関税相当額を使います。その合計から1,000円未満を切り捨て、消費税率を掛けます。
複数欄を先にひとまとめにすると、欄ごとの1,000円未満が消える位置が変わり、答えがずれることがあります。欄ごとの計算値を残し、最後に税目別の合計を作るのが安全です。
税関の公式例で計算順を確認する
税関のカスタムスアンサー1111は、標準税率の品目Aと軽減税率の品目Bを使って、欄ごとの計算から税目合計までを示しています。
各欄で関税相当額と消費税額を出す
| 項目 | 品目A・標準税率 | 品目B・軽減税率 |
|---|---|---|
| 関税課税価格 | 534,795円 | 126,258円 |
| 関税の計算 | 534,000円×14%=74,760円 | 126,000円×14%=17,640円 |
| 消費税課税標準・端数前 | 534,795円+74,700円=609,495円 | 126,258円+17,600円=143,858円 |
| 消費税の計算 | 609,000円×7.8%=47,502円 | 143,000円×6.24%=8,923円 |
| 地方消費税の計算 | 47,500円×22÷78=13,397円 | 8,900円×22÷78=2,510円 |
地方消費税は、その欄の消費税額を100円未満切捨てした金額を課税標準にし、22を掛けて78で割ります。割った結果の1円未満は切り捨てます。
最後に税目ごとに合計して100円未満を切り捨てる
公式例の最終結果は次のとおりです。
- 関税額:92,400円
- 消費税額:47,502円+8,923円=56,425円 → 56,400円
- 地方消費税額:13,397円+2,510円=15,907円 → 15,900円
欄ごとの端数処理と税目合計の端数処理は別段階です。途中の数字を省略せず、設問用紙の余白に「欄」「合計」と書き分けると混同を防げます。
標準税率と軽減税率を分ける
現在の税率は、標準税率10%と軽減税率8%です。内訳は次のとおりです。
| 区分 | 消費税・国税 | 地方消費税 | 合計 |
|---|---|---|---|
| 標準税率 | 7.8% | 消費税額の22/78(2.2%相当) | 10% |
| 軽減税率 | 6.24% | 消費税額の22/78(1.76%相当) | 8% |
軽減税率の対象となるのは、酒類を除く飲食料品などです。同じ統計品目番号や関税率でも、消費税率が異なる貨物は税率ごとに欄を分けます。合計10%だからと最初から課税標準へ10%を掛けると、国税と地方税の計算過程を再現できません。
免税事業者や個人も輸入時は納税義務者になる
輸入品を引き取る者は、原則として引取りの時までに税関へ申告し、消費税と地方消費税を納付します。国内取引で免税事業者に当たる人や、事業者ではない給与所得者でも、輸入品を引き取るときは納税義務者になります。
ただし、課税価格の合計額が1万円以下の少額貨物には、関税と消費税が原則免除される制度があります。免税対象外の品目もあるため、「個人だから免税」「免税事業者だから免税」と覚えず、貨物と制度の要件を確認してください。
第60回通関士試験での位置づけ
第60回通関士試験の法令基準日は2026年7月1日です。通関実務は13時50分から15時30分までの100分で、通関書類の作成要領が20点・2問、その他通関手続の実務が25点です。
その他通関手続の実務は、選択式10点・5問、計算式3点・3問、選択式・計算式12点・6問で構成されます。輸入消費税だけの配点は公表されていないため、固定の出題数を想定するのではなく、申告書問題と計算問題の両方で計算順を再現できるようにします。
間違えやすい5点をチェックする
- 関税課税価格だけに税率を掛けない。関税額と、該当する個別消費税額を加えます。
- 複数欄を最初に合算しない。欄ごとの課税標準と税率を先に処理します。
- 標準税率と軽減税率を混ぜない。国税分は7.8%と6.24%です。
- 地方消費税を課税標準へ直接2.2%で掛けない。消費税額に22/78を掛けます。
- 欄と税目合計の端数処理を分ける。公式計算表と同じ順序で途中式を残します。
学習時は、第59回の公式問題で輸入申告書と計算問題を解き、問題文の条件から課税価格、関税、消費税、地方消費税の順に数字を追ってください。
まとめ|欄ごとに計算し、税目別に合計する
輸入消費税は、関税課税価格に関税額などを加え、1,000円未満を切り捨てた課税標準へ消費税率を掛けます。地方消費税は消費税額の22/78です。複数品目では、欄ごとの計算と最後の税目合計を分けてください。
次は、計算結果をNACCS形式の輸入申告書へどう反映するかを確認すると、通関実務の流れがつながります。
コメント